Flur 01 Baufinanzierung mit Berater · § 34i GewO
Baufinanzierung mit Berater: erst rechnen, dann entscheiden.
Ein Baufinanzierungsberater rechnet mit Ihnen durch, was Sie sich leisten können, holt passende Angebote ein und begleitet Sie bis zur Auszahlung. Fangen Sie hier mit dem Rechnen an: Ihr Finanzierungsbeleg entsteht Zeile für Zeile, mit dem Planungszins der Bundesbank.
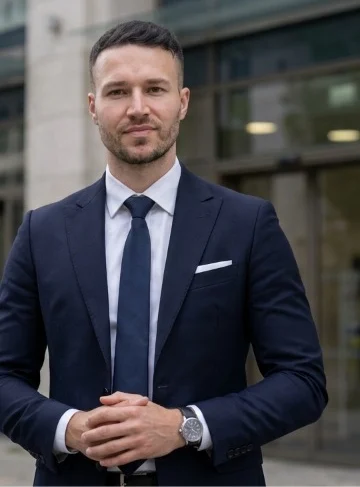 Dmitriy Strube prüft Ihren Beleg mit Ihnen
Deutschlandweit online · Reg. D-W-142-584Z-04
Finanzierungsbeleg
14.11.2026
- Kaufpreis–
- Grunderwerbsteuer ––
- Notar und Grundbuch 2,0 %–
- Makler 3,57 %–
- Gesamtkosten–
- abzüglich Eigenkapital–
- Darlehen–
- Rate pro Monat 4,13 % Zins · 2 % Tilgung–
- Belastung vom Netto–
Beispielrechnung, kein Angebot. Zins: Bundesbank, 09/2026. Rechenweg
- § 34i GewOErlaubnis der IHK Köln
- D-W-142-584Z-04im Vermittlerregister prüfen
- 4,13 %Planungszins laut Bundesbank, 09/2026
- 400+ Bankenim Vergleich, unabhängig
- 0 €für Ihre Anfrage
In 3 Minuten
Trägt Ihre Finanzierung?
Der Check rechnet live mit: Darlehen, Rate, Belastung vom Einkommen und ob Ihr Eigenkapital die Nebenkosten deckt. Am Ende entscheiden Sie, ob Sie das Ergebnis besprechen wollen.
Finanzierungs-Check
Blatt 1 von 5
Was ein Baufinanzierungsberater tut
Er übersetzt Ihre Zahlen in eine Finanzierung, die eine Bank annimmt.
Eine Bank prüft vor jeder Zusage die Kreditwürdigkeit: Einkommen, Ausgaben, bestehende Kredite, Eigenkapital und den Wert der Immobilie. Ein Berater bereitet genau das vor, damit Ihre Anfrage beim ersten Mal sitzt, und vergleicht die Angebote der Darlehensgeber, mit denen er arbeitet.
- Machbarkeit klären. Was ist mit Ihrem Einkommen und Eigenkapital realistisch?
- Unterlagen ordnen. Einmal vollständig, statt dreimal nachzureichen.
- Angebote einholen. Zins, Zinsbindung, Tilgung, Sondertilgung und Förderung passend kombinieren.
- Entscheiden. Sie sehen die Unterschiede in Euro, nicht nur in Prozent.
- Begleiten. Bis zum Kaufvertrag und zur Auszahlung.
Rechner
Jede Frage hat ihren Rechner.
Alle Rechner zeigen ihren Rechenweg und die Quelle jeder Zahl.
Ihr Berater
Dmitriy Strube, DS Finanzen
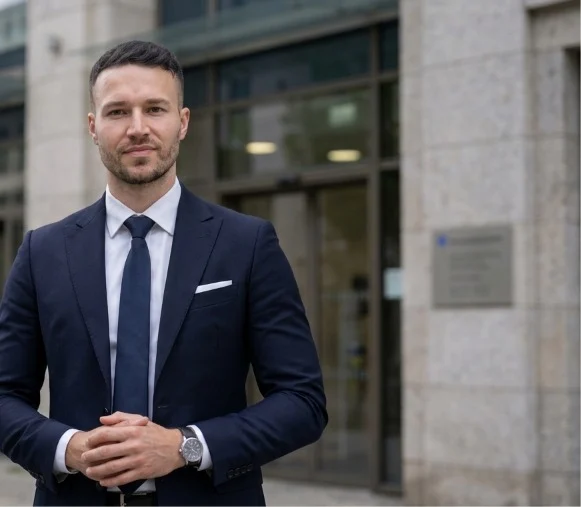
Dmitriy Strube ist Immobiliardarlehensvermittler mit Erlaubnis nach § 34i Abs. 1 Satz 1 der Gewerbeordnung. Zuständig ist die IHK Köln, eingetragen ist er im öffentlichen Vermittlerregister unter D-W-142-584Z-04. Sein Grundsatz für diese Seite: Erst wird gerechnet und ehrlich gesagt, ob es passt. Dann wird finanziert.
- Erlaubnis§ 34i Abs. 1 Satz 1 GewO
- BehördeIHK Köln
- RegisterD-W-142-584Z-04
- Sitz50189 Elsdorf
- Beratungdeutschlandweit, meist online per Video oder Telefon
- Vergleichüber 400 Banken via Europace, Fonds Finanz, Starpool
- Bindungkeine, komplett unabhängig
- Telefon+49 1520 6859986
Offen gerechnet
Keine Zahl ohne Quelle.
Der Planungszins kommt jeden Tag frisch aus der Statistik der Deutschen Bundesbank. Die Grunderwerbsteuer steht je Bundesland mit dem Datum, seit dem der Satz gilt. Jeder Rechner zeigt seine Formel, seine Annahmen und seine Grenzen.
So rechnen wir- Planungszins
- 4,13 % Bundesbank SUD119, 09/2026
- Grunderwerbsteuer
- 3,5–6,5 % 16 Bundesländer, Stand 2026
- Belastungsgrenze
- 30 % Richtwert, regelbar
Häufige Fragen
Fragen, bevor Sie anfragen
Was kostet ein Baufinanzierungsberater?
Für Ihre Anfrage und das Gespräch über diese Seite zahlen Sie nichts. Ein Immobiliardarlehensvermittler wird in der Regel vom Darlehensgeber vergütet. Wie hoch diese Vergütung ist, muss er Ihnen vor der Vermittlung mitteilen; den genauen Betrag sehen Sie spätestens im ESIS-Merkblatt der Bank (Art. 247 § 13b EGBGB). Mehr dazu in der Erstinformation.
Was unterscheidet einen Baufinanzierungsberater vom Berater meiner Hausbank?
Der Berater Ihrer Bank bietet die Darlehen seines Hauses an. Ein Vermittler mit Erlaubnis nach § 34i GewO kann Angebote von Darlehensgebern vergleichen, mit denen er zusammenarbeitet. Dmitriy Strube arbeitet unabhängig und vergleicht über Europace, Fonds Finanz und Starpool mehr als 400 Banken. Die Einzelheiten stehen in seiner Erstinformation, die Sie vor Beginn der Vermittlung erhalten.
Woran erkenne ich einen seriösen Baufinanzierungsberater?
Drei Dinge prüfen: die Erlaubnis nach § 34i GewO, den Eintrag im öffentlichen Vermittlerregister (für Dmitriy Strube: D-W-142-584Z-04) und eine schriftliche Erstinformation vor der Vermittlung. Vorkasse oder Gebühren vor einem Vertragsabschluss sind ein Warnzeichen.
Wie viel Eigenkapital brauche ich für eine Baufinanzierung?
Eine feste Untergrenze gibt es nicht. Viele Banken erwarten, dass mindestens die Kaufnebenkosten aus eigenen Mitteln bezahlt werden. Mehr Eigenkapital senkt den Darlehensbetrag und verbessert in der Regel den Zins. Wie hoch die Nebenkosten in Ihrem Bundesland sind, zeigt der Kaufnebenkosten-Rechner.
Welche Unterlagen brauche ich für die Anfrage?
Für den ersten Check nur Ihre Zahlen. Für ein Bankangebot üblicherweise: Ausweis, Gehaltsnachweise der letzten Monate, Nachweis des Eigenkapitals, Angaben zu laufenden Krediten, Exposé, Grundriss und Wohnflächenberechnung, später der Kaufvertragsentwurf. Selbstständige brauchen zusätzlich Steuerbescheide und eine aktuelle betriebswirtschaftliche Auswertung.
Woher kommt der Zins, mit dem die Rechner rechnen?
Wir rechnen mit dem durchschnittlichen Effektivzins der Deutschen Bundesbank für neue Wohnungsbaukredite mit über 10 Jahren Zinsbindung (Zeitreihe SUD119), aktuell 4,13 % (Stand 09/2026 (vorläufig), abgerufen 14.11.2026). Der Wert wird täglich abgefragt. Ihr persönlicher Zins kann davon abweichen.
Quellen und Stand
- Deutsche Bundesbank, MFI-Zinsstatistik, Zeitreihe SUD119: Effektivzinssätze Wohnungsbaukredite an private Haushalte, Zinsbindung über 10 Jahre
- § 17 Preisangabenverordnung – Werbung für Verbraucherdarlehen
- Art. 247 § 13b EGBGB – Informationen des Darlehensvermittlers
- Vermittlerregister nach § 11a GewO (DIHK)
Inhaltlich verantwortlich: Dmitriy Strube · Stand 14.11.2026 · So rechnen wir
Rechnen ist der erste Schritt. Der zweite ist ein Gespräch, das Ihre Zahlen ernst nimmt.
Finanzierungs-Check starten